IBS e CBS: suprimentos de bordo em voos internacionais entram como exportação
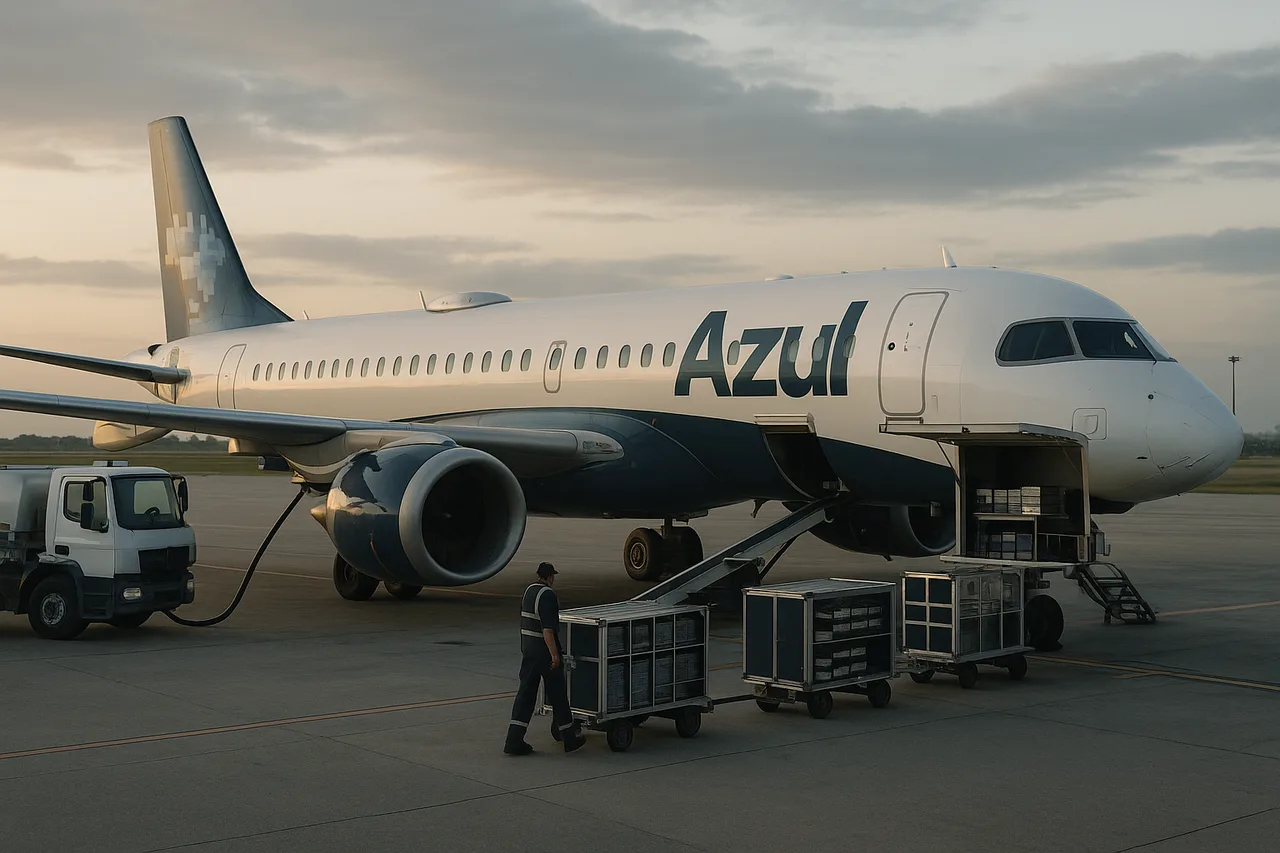
A regulamentação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) tem trazido definições cada vez mais detalhadas sobre operações específicas do dia a dia empresarial. Uma delas envolve um nicho pouco comentado, mas relevante para quem atua no setor aéreo: o fornecimento de itens de uso e consumo de bordo em aeronaves que fazem voos internacionais.
A dúvida é direta: esses bens (como alimentos, bebidas, materiais de higiene e outros itens consumidos durante o voo) recebem o mesmo tratamento tributário de uma exportação? A resposta, segundo os regulamentos da reforma tributária, é sim.
O que diz a regra
De acordo com o artigo 102 dos regulamentos do IBS e da CBS, a exportação de bens materiais destinados ao uso ou consumo de bordo em aeronaves que operam exclusivamente em tráfego internacional (ou seja, com destino ao exterior) é considerada efetivada no momento em que se formaliza o despacho aduaneiro de exportação. Esse despacho precisa seguir as regras gerais de comprovação previstas no artigo 96 do mesmo regulamento.
Na prática, isso significa que esses fornecimentos não são tratados como uma venda comum dentro do território nacional. Eles seguem a lógica das exportações, o que costuma trazer benefícios tributários específicos, já que exportações geralmente contam com desoneração de tributos sobre o consumo.
Vale reforçar: essa regra faz parte da regulamentação do novo sistema tributário, que está em transição. A CBS passou a valer em 2027, substituindo o PIS e a Cofins, e o IBS está em processo gradual de implantação até 2033, quando o ICMS e o ISS deixarão de existir. Portanto, essas normas dizem respeito ao funcionamento do sistema novo, e não ao modelo tributário anterior.
O que muda na prática
Para empresas que fornecem suprimentos de bordo (como catering aéreo, companhias de handling e fornecedores de itens de consumo para aeronaves), a classificação como exportação tem impacto direto na apuração de IBS e CBS sobre essas operações.
Isso afeta principalmente:
- Empresas de catering aéreo, que preparam e fornecem refeições e bebidas para voos internacionais;
- Fornecedores de itens de higiene e conveniência usados a bordo (kits de amenities, por exemplo);
- Companhias aéreas e agentes de handling que intermediam esse fornecimento em aeroportos brasileiros;
- Contadores e profissionais fiscais que precisam orientar essas empresas sobre a correta apuração tributária dessas operações.
Como o tratamento segue a lógica de exportação, é fundamental que a documentação do despacho aduaneiro esteja correta e completa, seguindo as regras gerais de comprovação de exportação previstas na regulamentação. Sem essa formalização adequada, a empresa pode perder o direito ao tratamento diferenciado e acabar sendo tributada como se fosse uma operação interna comum.
Exemplo prático (hipotético)
Imagine uma empresa que fornece kits de refeição para uma companhia aérea que opera voos exclusivamente internacionais, saindo do Brasil com destino a outros países. Ao formalizar corretamente o despacho aduaneiro de exportação desses kits, essa operação passa a ser tratada, para fins de IBS e CBS, como uma exportação, e não como uma venda interna sujeita à tributação normal.
Se essa mesma empresa, por outro lado, fornecer os mesmos kits para um voo doméstico (dentro do território nacional), a operação não se enquadra nessa regra específica e segue as regras normais de tributação interna.
A diferença entre os dois cenários mostra por que é essencial que o setor fiscal da empresa saiba identificar corretamente quando uma operação se enquadra como exportação de bens de bordo e quando não se enquadra.
Próximos passos
Se sua empresa atua no fornecimento de bens de uso ou consumo de bordo para aeronaves em tráfego internacional, vale a pena:
- Revisar os processos de documentação do despacho aduaneiro de exportação, garantindo que estejam alinhados às exigências do artigo 96 dos regulamentos;
- Confirmar, com o setor fiscal ou contábil, se as operações atuais da empresa se enquadram nessa regra específica;
- Acompanhar as atualizações oficiais sobre a regulamentação do IBS e da CBS, já que o sistema ainda está em fase de transição e novos detalhamentos podem surgir;
- Buscar orientação de um contador especializado em comércio exterior para adequar a rotina fiscal da empresa a essa nova classificação.
Como a reforma tributária ainda está em implementação gradual, é importante manter-se atualizado sobre eventuais ajustes nas regras. Para entender melhor como o novo sistema pode impactar o seu negócio, confira também nossas ferramentas e converse com o seu contador antes de tomar decisões baseadas nessa classificação.