PIS e Cofins: Receita Federal confirma crédito sobre chapas de impressão usadas na produção
Neste artigo
A Receita Federal publicou uma Solução de Consulta que traz boas notícias para empresas do setor industrial, especialmente as que trabalham com embalagens e bulas. O entendimento confirma que os gastos com chapas de impressão, usadas diretamente no processo produtivo, podem gerar créditos de PIS e Cofins dentro do regime não cumulativo. Se sua empresa atua nesse segmento, vale entender como isso pode impactar o seu bolso.
O que diz o entendimento da Receita
No regime não cumulativo de PIS e Cofins, as empresas podem descontar créditos sobre os chamados “insumos”: itens essenciais ou relevantes para a produção de bens ou prestação de serviços. A dúvida que sempre gera discussão é: o que exatamente entra nessa categoria?
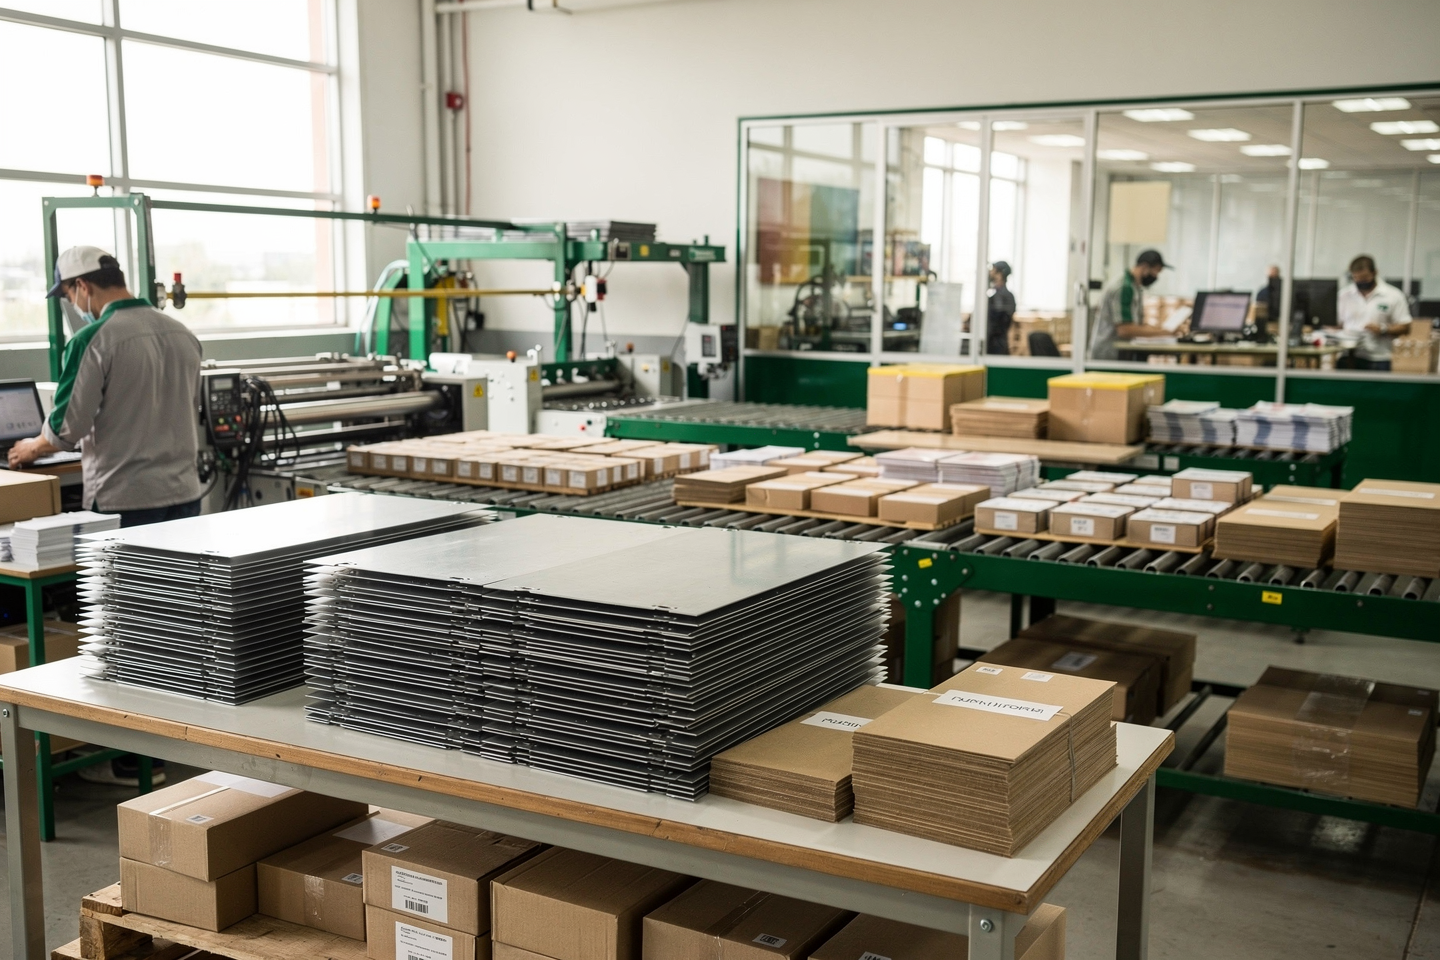
A Solução de Consulta trata especificamente das chapas de impressão utilizadas na fabricação de embalagens e bulas de medicamentos. Segundo o posicionamento da Receita, esses materiais se enquadram no conceito de insumo, já que são consumidos diretamente durante o processo de produção e são indispensáveis para que o produto final saia como esperado.
Na prática, isso significa que empresas que usam esse tipo de material podem ter direito a aproveitar créditos tributários que talvez não estivessem sendo calculados corretamente até agora.
Por que esse tipo de decisão importa
Discussões sobre o que pode ou não ser considerado insumo para fins de crédito de PIS e Cofins são recorrentes há anos, inclusive no Judiciário. O critério de “essencialidade e relevância” definido pelo Superior Tribunal de Justiça (STJ) tem servido de base para a Receita Federal avaliar caso a caso quais despesas realmente geram direito a crédito.
Esse tipo de manifestação oficial serve como um guia importante para empresas que têm dúvidas sobre a correta apuração de seus tributos. Quando a Receita reconhece um item específico como insumo, isso reduz a insegurança jurídica e ajuda o contribuinte a tomar decisões com mais confiança, sem correr o risco de autuações futuras.
Vale lembrar que Soluções de Consulta têm efeito vinculante apenas para quem fez o pedido, mas costumam servir de referência importante para casos semelhantes em todo o país.
Quem pode ser beneficiado
Empresas do ramo gráfico, indústrias farmacêuticas e fabricantes de embalagens em geral são os públicos mais diretamente impactados por esse entendimento. Se a sua empresa utiliza chapas de impressão como parte do processo produtivo de embalagens, rótulos ou bulas, esse é um bom momento para revisar como esses custos vêm sendo tratados na apuração de PIS e Cofins.
Também é importante observar que decisões como essa podem abrir espaço para reavaliação de créditos não aproveitados em períodos anteriores, respeitado o prazo de prescrição, o que pode representar economia relevante para o caixa da empresa.
O que fazer agora
Se a sua empresa se enquadra nesse cenário, o primeiro passo é reunir a documentação sobre o uso das chapas de impressão no processo produtivo e verificar como esses gastos têm sido classificados na escrituração fiscal.
Como cada caso tem particularidades (tipo de produto, processo produtivo, enquadramento tributário), o ideal é conversar com o seu contador ou consultor tributário de confiança antes de tomar qualquer decisão. Ele poderá avaliar se vale a pena revisar apurações passadas e ajustar os próximos recolhimentos com base nesse entendimento da Receita Federal.